
結算明細寫「返還 180 元」,不代表這筆淨增加 180 元。要先看原先扣了多少、返還是否含原金額,以及是否另有費用或調整。最不容易混淆的方式,是把同一筆訂單的扣款、入帳和調整逐筆列出,再算淨變動。
本文聚焦已發生的帳務核對。數字只是教學假設,不提供賠率推薦,也不聲稱本站採某種費率或作廢方式。
返還總額與淨額,先拆成兩行
以一般含本金的十進位賠率教學例子來說,原金額 100 元、賠率 1.8,符合獲勝條件時返還總額為 180 元,其中 100 是原金額,差額 80 才是未扣其他費用前的淨額。
Betfair 的賠率說明明確說明十進位返還含原金額。引用只支持這個表示方式,不把 Betfair 的產品、規則或費用移植到本站;其他格式不能只看小數便假設含本金。
核對明細時,先確認「派彩」「獎金」「返還」在該文件的定義。有些畫面標籤不夠清楚,請提供者說明金額是總額還是差額,避免再把本金加一次。
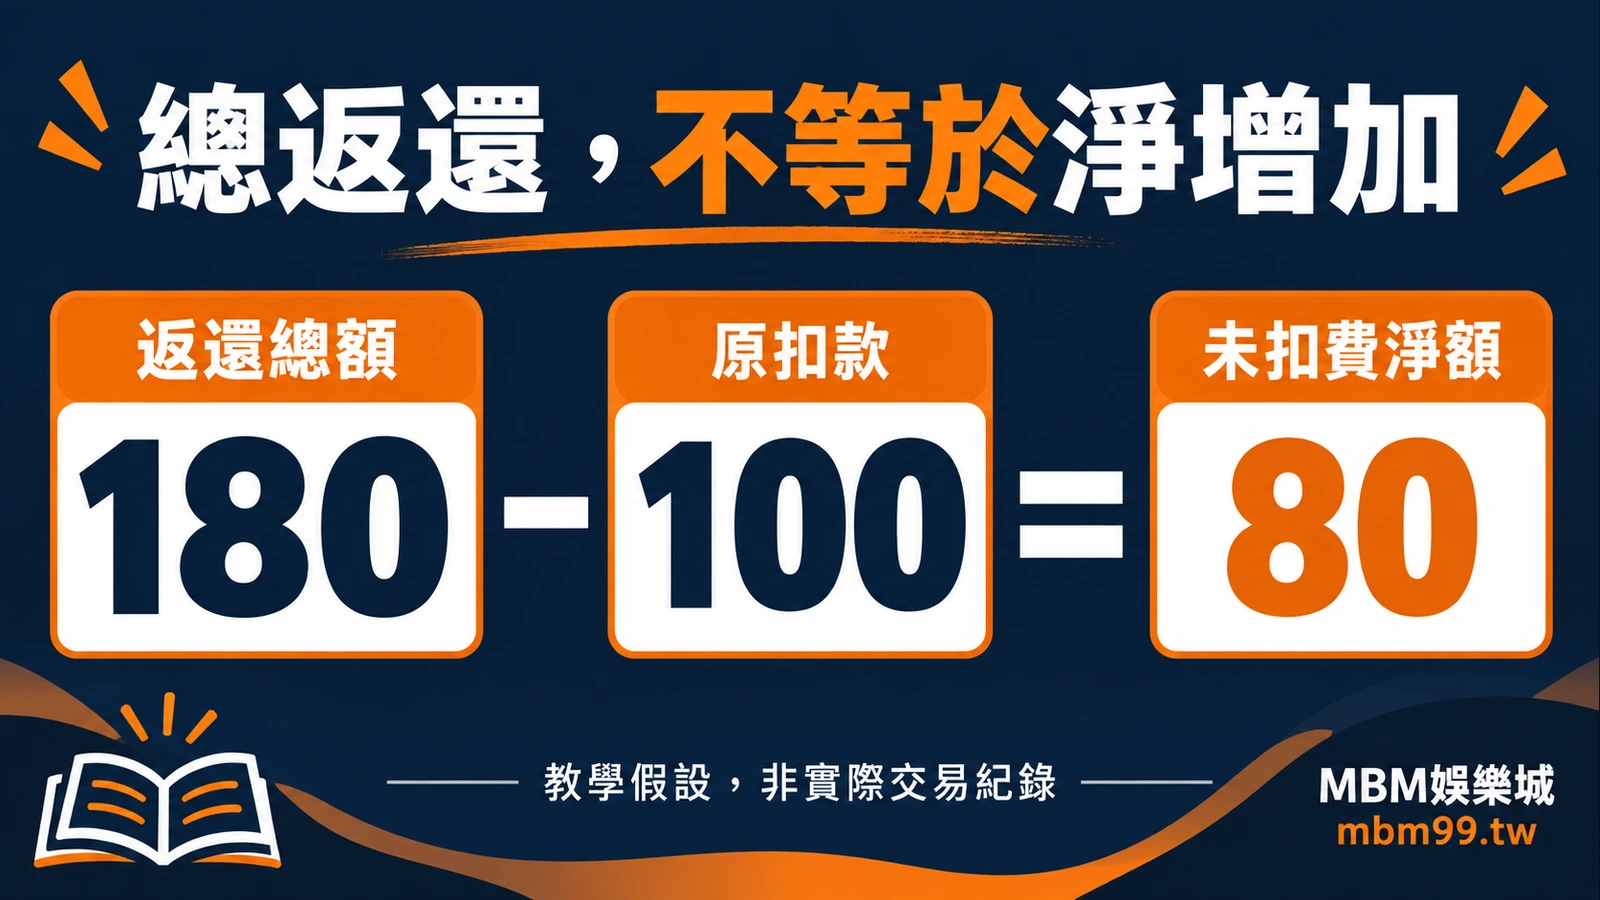
作廢退回,通常需要看原扣款怎麼沖回
假設一筆教學帳務先扣 100 元,後來整筆作廢並返還 100 元,這兩行合計是 0,不是獲利 100 元。這個算式僅在確實全額退回、沒有其他費用時成立;不能用它承諾任何平臺個案一定全退。
若只有一部分訂單或一個組成項目作廢,計算可能另依條款。不要把整筆的金額直接當成各部分的退回基準。先要求處理範圍與對應流水,再作計算。
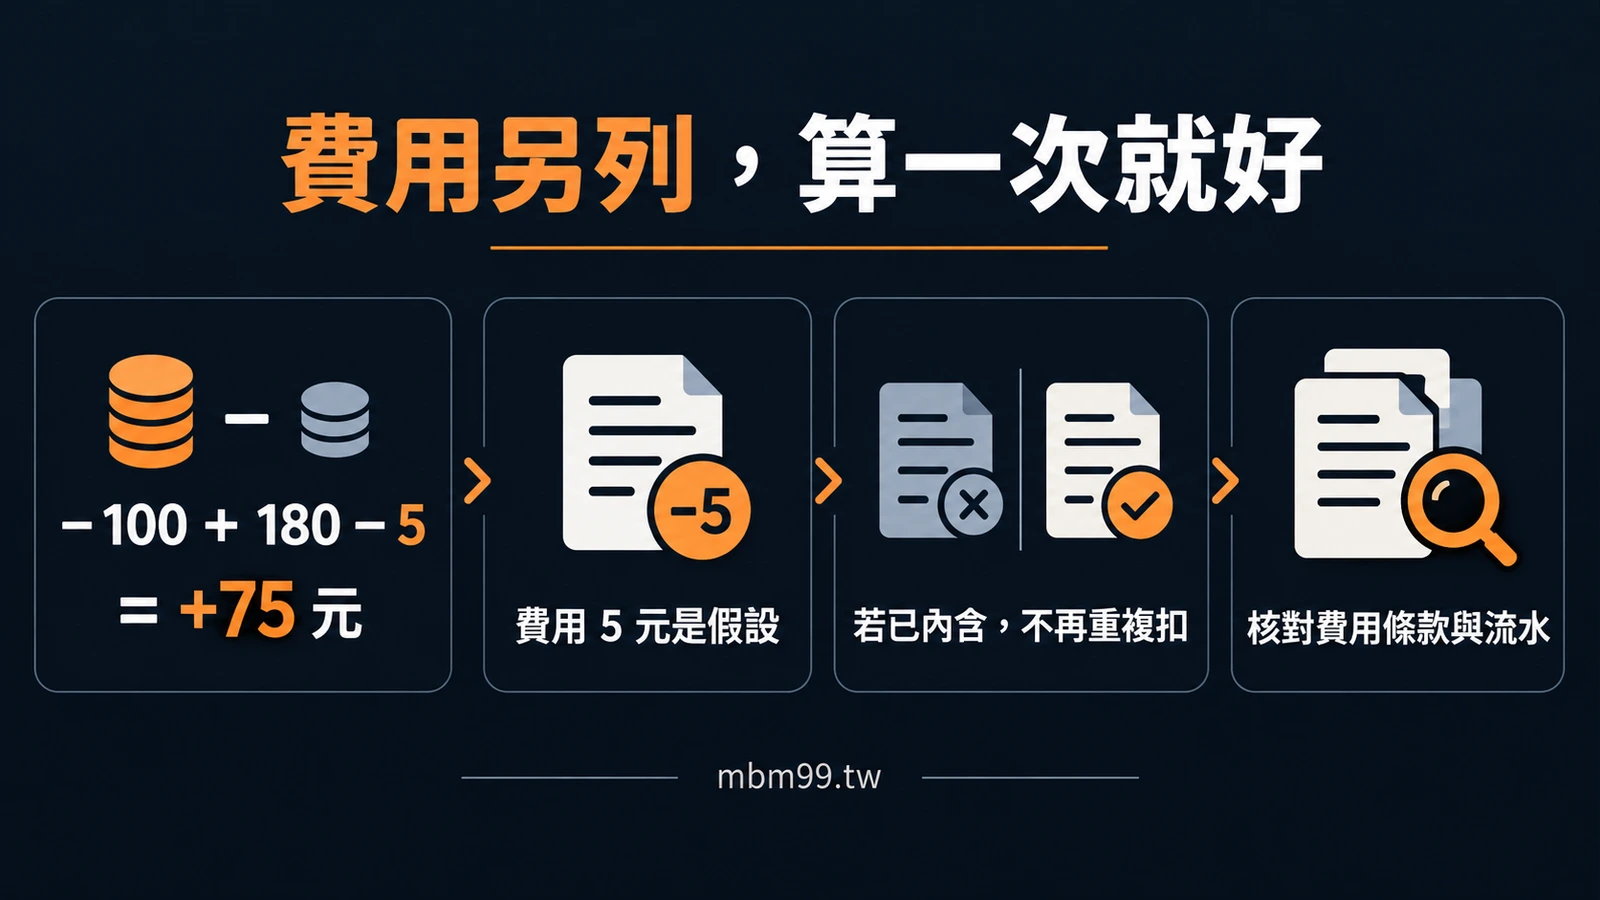
有費用或調整時,另列,不藏在差額裡
示範明細如下,費用 5 元完全是假設,並非本站費率。
| 明細 | 帳戶變動 | 說明 |
|---|---|---|
| 原訂單扣款 | -100 元 | 原先減少的金額 |
| 結算返還 | +180 元 | 此例含原金額 |
| 另列費用 | -5 元 | 須有條款與實際紀錄支持 |
| 淨變動 | +75 元 | 三行加總 |
如果費用已包含在 180 元中,再減 5 元就會重複扣除。因此先查費用是另列還是已內含;四捨五入或其他調整也記下依據。沒有明細,不用一個猜出的費率「解釋」差額。
用訂單編號鎖住範圍
開始金額與最後餘額之間可能有其他交易,不能把整個帳戶差額都歸給這一筆。按訂單或交易編號找扣款、返還和費用,確認它們是否同一件事;只有時間接近不夠。
若仍差 5 元,可以明確詢問「這個編號的總返還是多少?費用是否內含?哪筆調整解釋差額?」不要先斷言短付,也不要以新的操作證明舊交易。本文供成年人理解紀錄,任何假設算式都不代表未來收益。
前往 MBM 娛樂城
限滿 18 歲;請先設定娛樂預算與時間,勿借貸或追損。